Calculadora de valor do cliente e CAC
Estime a receita do cliente, lucro bruto e contribuição após aquisição. Compare dois segmentos de clientes para uma loja e um negócio de subscrição com suposições transparentes e cálculos completos.
A alteração de moeda apenas altera o formato, não as taxas de câmbio.
A margem bruta já deduz o custo dos bens ou da prestação do serviço. Introduza apenas custos variáveis adicionais não incluídos nessa margem; não deduza o mesmo custo duas vezes. O CAC é pago no início. Impostos, despesas gerais e custos não especificados estão excluídos, por isso a contribuição restante não é lucro líquido contabilístico.
O desconto utiliza a taxa anual efetiva e os meses decorridos divididos por 12. Defina a taxa para 0 para não aplicar desconto. Os totais nominais e o retorno ordinário não mudam quando a taxa de desconto altera.
Tente um exemplo ilustrativo
Valor do cliente da loja
Este modelo assume uma duração fixa do relacionamento e compras distribuídas de forma uniforme. Compras por ano e duração do relacionamento em anos são usados internamente. Os fluxos de caixa mensais ocorrem no final do período, incluindo um mês final parcial. O retorno é modelado, não uma data de encomenda real.
Segmento A
Segmento B
Resultados do valor do cliente · Segmento A
Comparar segmentos de clientes
Ambos os segmentos usam o mesmo modelo, mas podem ter pressupostos diferentes. Um valor esperado não é um resultado garantido. Uma relação mais elevada por si só não prova um canal de aquisição melhor.
Do rendimento à contribuição restante
- Receita ao longo do horizonte definido
- Custos já incluídos na margem bruta
- Custos variáveis adicionais
- Custo de aquisição de clientes (CAC)
- Contribuição restante após o CAC
Todas as barras utilizam a moeda seleccionada. Começando pelo rendimento, subtraia os custos incluídos na margem bruta, custos variáveis adicionais e CAC. A barra final é a contribuição restante, sem considerar o lucro líquido.
Siga o valor do cliente e a recuperação do CAC
Eixo horizontal: meses decorridos. Eixo vertical: moeda seleccionada. As linhas sobem em degraus nos recibos assumidos no final do período; não são inventadas datas de recebimento contínuas.
Trabalhar para trás a partir de uma relação alvo valor/CAC
As metas usam a contribuição não descontada antes do CAC do segmento A no período informado. A relação é uma hipótese própria, não uma referência universal. O CAC máximo é arredondado para baixo com duas casas decimais e o preço necessário para cima. As fórmulas mantêm os valores sem arredondamento.
O que altera o valor do cliente?
As alterações da receita, frequência, rotatividade e custos adicionais são percentagens relativas. A margem aumenta em 5 pontos percentuais; a duração da loja aumenta em 1 anos. Cada alteração é testada isoladamente. Valores fora dos limites de entrada não são calculados. Estes são exemplos, não previsões.
Tabela de cálculo mensal para o Segmento A
A linha inicial inclui o CAC pago no tempo zero. Todas as linhas do período são mostradas, incluindo um mês final parcial no modelo de loja. Unidades significam encomendas para uma loja e meses ativos ponderados pela probabilidade para uma subscrição.
Ver o cálculo completo para o Segmento A
A = Valor médio do pedido; W = Número esperado de encomendas; m = Margem bruta (%) / 100; s = Custo extra por encomenda; I = Custo de aquisição de clientes (CAC); V = CLV de contribuição antes do CAC; h = O seu CLV de contribuição alvo / CAC; r = Taxa de desconto anual efetiva assumida (%) / 100; t = Meses decorridos.
Valor do cliente de subscrição
Cada cliente adquirido está ativo no primeiro mês. Uma proporção constante de clientes sai no fim de cada mês, sem reativação nem aumento de receita dos clientes existentes. A receita futura e os custos de serviço são ponderados pela probabilidade de o cliente continuar ativo. O período é limitado mesmo sem perda de clientes.
Segmento A
Segmento B
Resultados do valor do cliente · Segmento A
Comparar segmentos de clientes
Ambos os segmentos usam o mesmo modelo, mas podem ter pressupostos diferentes. Um valor esperado não é um resultado garantido. Uma relação mais elevada por si só não prova um canal de aquisição melhor.
Do rendimento à contribuição restante
- Receita ao longo do horizonte definido
- Custos já incluídos na margem bruta
- Custos variáveis adicionais
- Custo de aquisição de clientes (CAC)
- Contribuição restante após o CAC
Todas as barras utilizam a moeda seleccionada. Começando pelo rendimento, subtraia os custos incluídos na margem bruta, custos variáveis adicionais e CAC. A barra final é a contribuição restante, sem considerar o lucro líquido.
Siga o valor do cliente e a recuperação do CAC
Eixo horizontal: meses decorridos. Eixo vertical: moeda seleccionada. As linhas sobem em degraus nos recibos assumidos no final do período; não são inventadas datas de recebimento contínuas.
Retenção esperada de clientes
O gráfico mostra os clientes esperados que permanecem após cada fim de mês, não uma previsão de pessoas em particular. Contagens fraccionárias são valores esperados válidos. O primeiro mês pago inclui todos os clientes adquiridos.
Trabalhar para trás a partir de uma relação alvo valor/CAC
As metas usam a contribuição não descontada antes do CAC do segmento A no período informado. A relação é uma hipótese própria, não uma referência universal. O CAC máximo é arredondado para baixo com duas casas decimais e o preço necessário para cima. As fórmulas mantêm os valores sem arredondamento.
O que altera o valor do cliente?
As alterações da receita, frequência, rotatividade e custos adicionais são percentagens relativas. A margem aumenta em 5 pontos percentuais; a duração da loja aumenta em 1 anos. Cada alteração é testada isoladamente. Valores fora dos limites de entrada não são calculados. Estes são exemplos, não previsões.
Tabela de cálculo mensal para o Segmento A
A linha inicial inclui o CAC pago no tempo zero. Todas as linhas do período são mostradas, incluindo um mês final parcial no modelo de loja. Unidades significam encomendas para uma loja e meses ativos ponderados pela probabilidade para uma subscrição.
Ver o cálculo completo para o Segmento A
A = Receita mensal por cliente ativo; W = Meses pagos esperados dentro do horizonte; m = Margem bruta (%) / 100; s = Custo extra por cliente ativo-mês; I = Custo de aquisição de clientes (CAC); V = CLV de contribuição antes do CAC; h = O seu CLV de contribuição alvo / CAC; r = Taxa de desconto anual efetiva assumida (%) / 100; t = Meses decorridos.
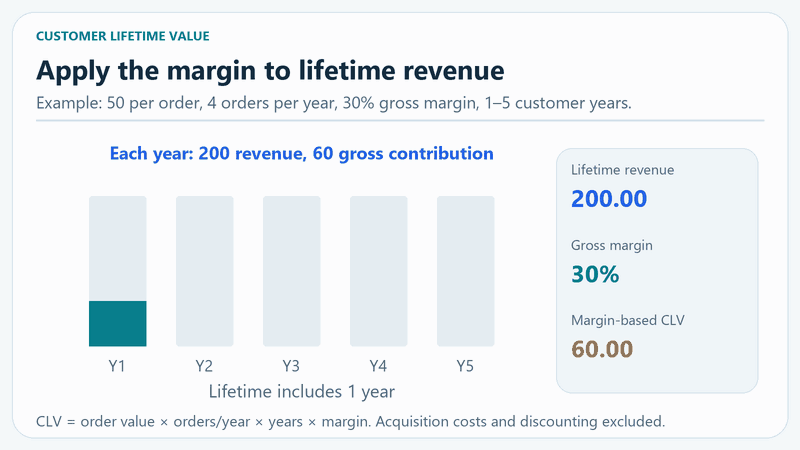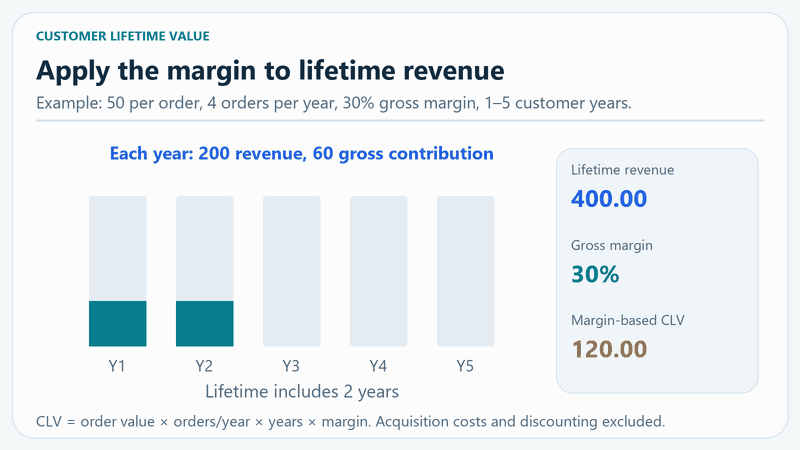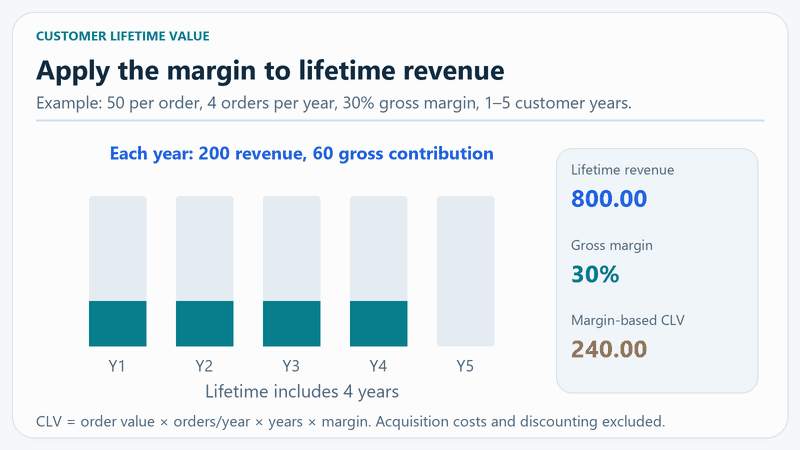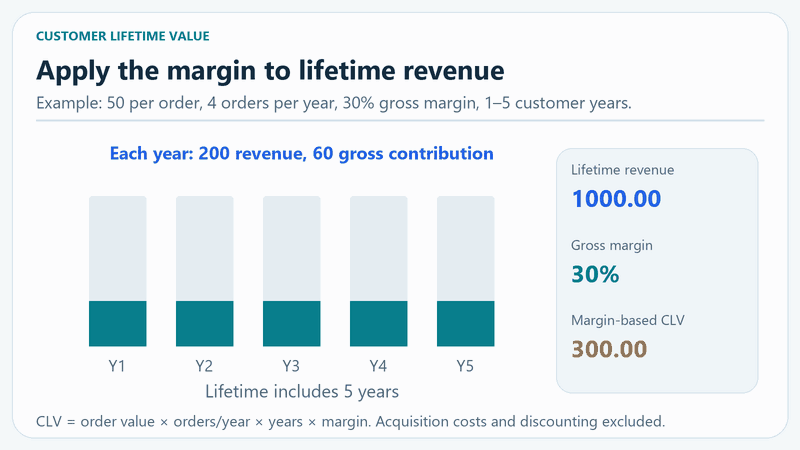
Aplicar a margem bruta à receita do cliente
Compreenda o modelo antes de usar o resultado
Receita, lucro bruto e contribuição são medidas diferentes. O CLV de contribuição subtrai os custos variáveis adicionais introduzidos, enquanto o valor após CAC subtrai também a aquisição uma vez. O churn de subscrição refere-se a clientes perdidos, não a receita perdida. Preços constantes, margem e churn são pressupostos. Os valores esperados de horizonte fixo não incluem toda a receita futura, risco, impostos ou custos gerais.
Referências de cálculo
Questões sobre o valor do cliente
O CLV é receita ou lucro?
O nome é usado para definições diferentes. Esta calculadora rotula receita, CLV de lucro bruto, contribuição antes do CAC e contribuição depois do CAC separadamente. Nenhum está contabilizando automaticamente o lucro líquido.
Porque é que a rotatividade de clientes é diferente da rotatividade de receita?
A rotatividade de clientes é a fração de clientes ativos que saem durante um mês. A rotatividade de receita também depende do tamanho da conta, atualizações e rebaixamentos. Este modelo usa a rotatividade de clientes com receita constante por cliente ativo, não a retenção líquida de receita.
O que acontece com zero rotatividade?
Cada cliente permanece ativo ao longo do horizonte inserido. O calculador soma apenas esses meses e não divide por zero nem mostra um valor de vida útil ilimitado.
Uma determinada relação CLV/CAC é sempre boa?
Não. A relação útil depende da definição de valor, do horizonte temporal, do tempo de fluxo de caixa e dos custos do negócio. O objetivo é editável e não é uma classificação de risco universal nem uma recomendação.
Como é calculada a recuperação do CAC?
O CAC é pago no início. A recuperação ocorre no primeiro final de período modelado em que a contribuição cumulativa o cobre. A recuperação descontada utiliza valores presentes. Se o horizonte não contiver um cruzamento, nenhuma data posterior é inventada.
O que devo inserir como custo extra?
Apenas custos variáveis não já deduzidos na margem bruta. Custos contabilizados em duplicado subestimam o valor do cliente. Insira o custo por encomenda para uma loja ou por cliente ativo-mês para uma subscrição.
Os cálculos são realizados no seu navegador. A calculadora não envia estes dados para o seu servidor nem os guarda.