Calculadora de juros compostos e planejamento de poupança
Explore como o capital inicial, os depósitos regulares e os juros compostos funcionam em conjunto. Compare planos, veja cálculos completos e estime o efeito da inflação e de uma taxa anual opcional.
Construa os seus planos de poupança
Alterações de moeda apenas na visualização; não há conversão pela taxa de câmbio.
A inflação é opcional. Deixe em branco para omitir os resultados do poder de compra. Os exemplos são suposições, não a inflação atual ou taxas de juro oferecidas.
Tente um exemplo ilustrativo
Plano A
Plano B
A capitalização e os aportes têm frequências independentes. Entre os aportes, usamos o fator de crescimento exponencial equivalente, inclusive em períodos fracionários. A tarifa reduz o saldo proporcionalmente ao longo do tempo: após um ano completo, o fator isolado da tarifa é um menos sua taxa. É uma convenção de planejamento, não o calendário de lançamentos de um banco.
Incluímos apenas aportes completos conforme a frequência escolhida. No início do período, o aporte ocorre se o período começar antes do fim do plano; no fim, apenas se o período terminar dentro do prazo. Não incluímos aporte parcial proporcional. Um plano com duração zero não tem aportes.
Os seus resultados de crescimento composto · Plano A
Veja poupanças e crescimento composto ao longo do tempo
Eixo horizontal: anos decorridos. Eixo vertical: valor na moeda selecionada. As curvas usam pressupostos constantes e o calendário de depósitos especificado; não são preços de mercado registados nem previsões garantidas.
Do que é composto o resultado?
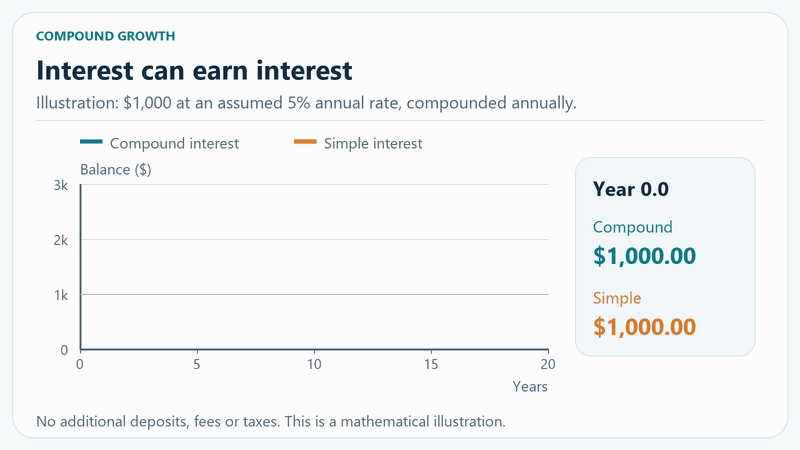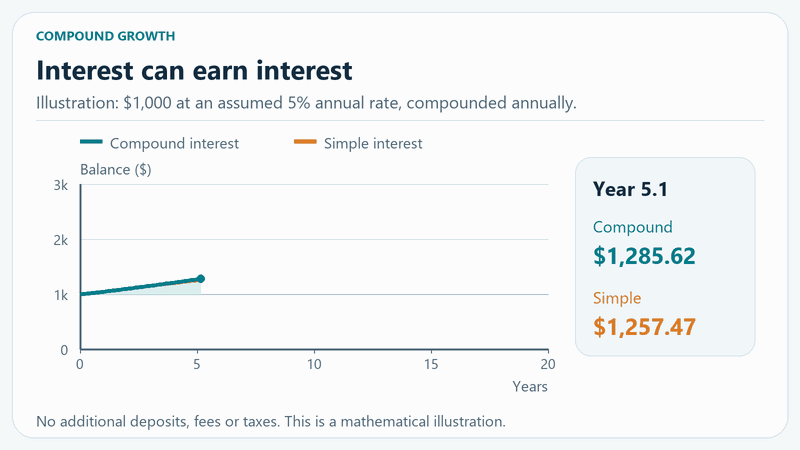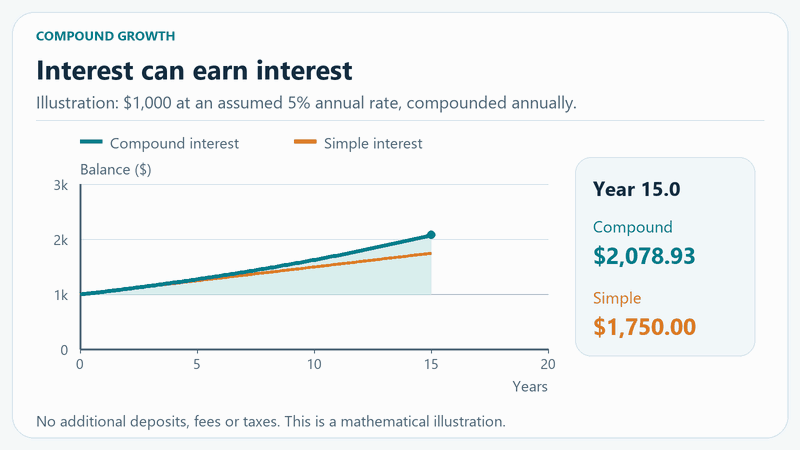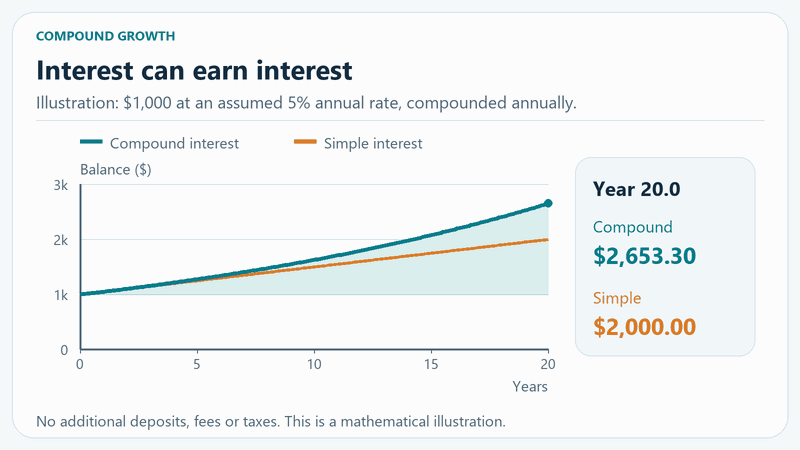
Juros simples versus juros compostos
Ambas as ilustrações utilizam o mesmo capital inicial, taxa anual nominal e datas de depósito, antes das taxas. O juro simples aplica-se apenas ao capital contribuído. Se o modelo linear produzir um saldo negativo, este é marcado como indisponível em vez de ser apresentado como uma conta poupança válida.
Cronograma detalhado de crescimento
O calendário reconcilia o saldo de abertura, depósitos, juros e taxas com o saldo de encerramento. Inclui-se um intervalo final parcial. A tabela mostra no máximo 120 linhas; uma linha de resumo final cobre qualquer intervalo restante.
Comparar ambos os planos de poupança
Os planos partilham a moeda selecionada, inflação e pressupostos de taxas, mas podem ter diferentes taxas, horários de depósitos e durações. Compare situações equivalentes; um saldo final maior pode simplesmente refletir depósitos maiores.
Planear um objetivo de poupança
Usamos a taxa de juros, a frequência e o momento dos aportes e a tarifa assumida do Plano A. Para calcular o aporte necessário, mantemos seu capital inicial; para calcular o capital inicial necessário, mantemos seu aporte periódico. A meta é um saldo nominal, sem ajuste pela inflação.
Os valores mínimos são arredondados para cima com duas casas decimais; as fórmulas usam valores sem arredondamento.
A busca usa o capital inicial e os aportes do Plano A por até 100 anos. O resultado indica o primeiro momento em que a meta é alcançada, não que o saldo permanecerá acima dela. Uma meta já alcançada não exige tempo adicional.
Ver o cálculo completo · Plano A
P = capital inicial; C = depósito por pagamento; r = taxa anual nominal como decimal; m = períodos de capitalização por ano; d = depósitos por ano; f = fração da taxa anual; T = anos; k = taxa contínua de crescimento líquido; S = soma dos fatores de crescimento dos depósitos.
H = Saldo alvo; T_g = Duração de planeamento do objetivo (anos); D = Total de aportes adicionais; I = Juros antes de taxas; E = Taxas estimadas deduzidas; i = Inflação anual assumida (%); N = Número de depósitos; t_j = Momento do depósito; t_0 = Tempo decorrido; B_0 = Saldo inicial; S_g = S(T_g).
Juros simples e compostos em comparação
Compreender a capitalização e as premissas
Os juros compostos incidem sobre o capital aplicado e também sobre os juros acumulados. A taxa nominal anual e a taxa efetiva diferem quando há capitalização mais de uma vez por ano. O momento dos aportes também importa. O modelo considera taxa constante, reinvestimento dos juros e a tarifa descrita. Não calcula impostos, tarifas específicas de contratos, convenções de contagem de dias ou retornos variáveis de mercado.
Referências de cálculo
Perguntas sobre juro composto
Posso incluir depósitos mensais ou semanais?
Sim. Introduza um montante por pagamento e escolha a sua frequência separadamente da frequência de capitalização dos juros. O início e o fim podem produzir resultados diferentes.
Uma frequência de capitalização mais alta significa sempre uma oferta melhor?
Compare as taxas anuais efetivas e as tarifas, não apenas as taxas nominais. Se uma oferta já informa a taxa anual efetiva, não a capitalize novamente como se fosse nominal.
Posso introduzir um ano e meio?
Sim. Os anos fracionários são preservados, e os meses são convertidos em anos sem truncamento. Apenas os depósitos realmente programados antes ou na data limite selecionada são incluídos.
Como são tratadas as taxas anuais?
A taxa opcional reduz o saldo através de um fator exponencial proporcional ao tempo. Os valores de juros e de taxa são atribuídos de forma consistente para que o saldo reconcilie. Os fornecedores reais podem cobrar de forma diferente; isto é uma estimativa, não um cálculo de taxa específico de contrato.
Por que o resultado de juros simples é diferente?
O juro simples não acumula juros sobre juros anteriores. O crescimento composto sim. Ambas as comparações usam a mesma taxa nominal, capital e datas de depósito, antes de taxas.
Os saldos projetados são garantidos?
Não. Taxas, inflação e taxas são pressupostos. Retornos reais podem variar, e impostos ou encargos não inseridos aqui podem reduzir o resultado.
Os cálculos são realizados no seu navegador. A calculadora não envia estes dados para o seu servidor nem os guarda.