Calculadora de valor del cliente y CAC
Estime los ingresos del cliente, la ganancia bruta y la contribución después de la adquisición. Compare dos segmentos de clientes para una tienda y un negocio de suscripción con supuestos transparentes y cálculos completos.
Los cambios de moneda afectan solo el formato, no las tasas de cambio.
El margen bruto ya deduce el costo de los bienes o la prestación del servicio. Ingrese solo los costos variables adicionales que no estén incluidos en ese margen; no deduzca el mismo costo dos veces. El CAC se paga al inicio. Se excluyen impuestos, gastos generales y costos no especificados, por lo que la contribución restante no es la ganancia neta contable.
El descuento utiliza la tasa anual efectiva y los meses transcurridos divididos por 12. Configure la tasa en 0 para no aplicar descuento. Los totales nominales y el retorno ordinario no cambian cuando la tasa de descuento cambia.
Prueba un ejemplo ilustrativo
Valor del cliente de la tienda
Este modelo asume una duración de relación fija y compras distribuidas de manera uniforme. Las compras por año y la duración de la relación en años se utilizan internamente. Los flujos de efectivo mensuales ocurren al final del período, incluyendo un mes final parcial. El retorno de la inversión se modela, no una fecha de pedido real.
Segmento A
Segmento B
Resultados de valor del cliente · Segmento A
Comparar segmentos de clientes
Ambos segmentos utilizan el mismo modelo pero pueden tener supuestos diferentes. Un valor esperado no es un resultado garantizado. Una relación más alta por sí sola no prueba un mejor canal de adquisición.
Desde ingresos hasta contribución restante
- Ingresos durante el horizonte ingresado
- Costos ya incluidos en el margen bruto
- Costos variables adicionales
- Costo de adquisición de clientes (CAC)
- Contribución restante después del CAC
Todas las barras utilizan la moneda seleccionada. Comenzando con los ingresos, reste los costos incluidos en el margen bruto, los costos variables adicionales y el CAC. La barra final es la contribución restante, sin tener en cuenta la ganancia neta.
Siga el valor del cliente y la recuperación del CAC
Eje horizontal: meses transcurridos. Eje vertical: moneda seleccionada. Las líneas avanzan en los recibos asumidos al final del período; no se inventan fechas de recibo continuas.
Trabajar hacia atrás desde una relación valor-para-CAC objetivo
Los objetivos usan la contribución no descontada antes del CAC del segmento A durante el período introducido. El ratio es una hipótesis propia, no una referencia universal. El CAC máximo se redondea hacia abajo a dos decimales y el precio requerido hacia arriba. Las fórmulas mantienen valores sin redondear.
¿Qué cambia el valor del cliente?
Los cambios en ingresos, frecuencia, rotación y costos extras son porcentajes relativos. El margen aumenta en 5 puntos porcentuales; la vida útil de la tienda aumenta en 1 años. Cada cambio se prueba de forma individual. Los valores fuera de los límites de entrada no se calculan. Estas son ilustraciones, no pronósticos.
Tabla de cálculo mensual para el Segmento A
La fila inicial incluye el CAC pagado en el tiempo cero. Se muestran todas las filas del período, incluido un mes final parcial en el modelo de tienda. Las unidades significan pedidos para una tienda y meses activos ponderados por probabilidad para una suscripción.
Ver el cálculo completo para el Segmento A
A = Valor medio del pedido; W = Número esperado de pedidos; m = Margen bruto (%) / 100; s = Costo adicional por pedido; I = Costo de adquisición de clientes (CAC); V = CLV de contribución antes del CAC; h = Su CLV de contribución objetivo / CAC; r = Tasa de descuento anual efectiva asumida (%) / 100; t = Meses transcurridos.
Valor del cliente de suscripción
Cada cliente adquirido está activo en el primer mes. Una proporción constante se da de baja al final de cada mes; no hay reactivación ni ingresos por expansión. Los ingresos futuros y los costos de servicio se ponderan según la probabilidad de seguir activo. El horizonte es finito incluso con una tasa de abandono cero.
Segmento A
Segmento B
Resultados de valor del cliente · Segmento A
Comparar segmentos de clientes
Ambos segmentos utilizan el mismo modelo pero pueden tener supuestos diferentes. Un valor esperado no es un resultado garantizado. Una relación más alta por sí sola no prueba un mejor canal de adquisición.
Desde ingresos hasta contribución restante
- Ingresos durante el horizonte ingresado
- Costos ya incluidos en el margen bruto
- Costos variables adicionales
- Costo de adquisición de clientes (CAC)
- Contribución restante después del CAC
Todas las barras utilizan la moneda seleccionada. Comenzando con los ingresos, reste los costos incluidos en el margen bruto, los costos variables adicionales y el CAC. La barra final es la contribución restante, sin tener en cuenta la ganancia neta.
Siga el valor del cliente y la recuperación del CAC
Eje horizontal: meses transcurridos. Eje vertical: moneda seleccionada. Las líneas avanzan en los recibos asumidos al final del período; no se inventan fechas de recibo continuas.
Retención esperada de clientes
El gráfico muestra los clientes esperados que permanecen después de cada cierre de mes, no una predicción de personas en particular. Los conteos fraccionarios son valores esperados válidos. El primer mes pagado incluye a todos los clientes adquiridos.
Trabajar hacia atrás desde una relación valor-para-CAC objetivo
Los objetivos usan la contribución no descontada antes del CAC del segmento A durante el período introducido. El ratio es una hipótesis propia, no una referencia universal. El CAC máximo se redondea hacia abajo a dos decimales y el precio requerido hacia arriba. Las fórmulas mantienen valores sin redondear.
¿Qué cambia el valor del cliente?
Los cambios en ingresos, frecuencia, rotación y costos extras son porcentajes relativos. El margen aumenta en 5 puntos porcentuales; la vida útil de la tienda aumenta en 1 años. Cada cambio se prueba de forma individual. Los valores fuera de los límites de entrada no se calculan. Estas son ilustraciones, no pronósticos.
Tabla de cálculo mensual para el Segmento A
La fila inicial incluye el CAC pagado en el tiempo cero. Se muestran todas las filas del período, incluido un mes final parcial en el modelo de tienda. Las unidades significan pedidos para una tienda y meses activos ponderados por probabilidad para una suscripción.
Ver el cálculo completo para el Segmento A
A = Ingresos mensuales por cliente activo; W = Meses pagados esperados dentro del horizonte; m = Margen bruto (%) / 100; s = Costo adicional por cliente activo-mes; I = Costo de adquisición de clientes (CAC); V = CLV de contribución antes del CAC; h = Su CLV de contribución objetivo / CAC; r = Tasa de descuento anual efectiva asumida (%) / 100; t = Meses transcurridos.
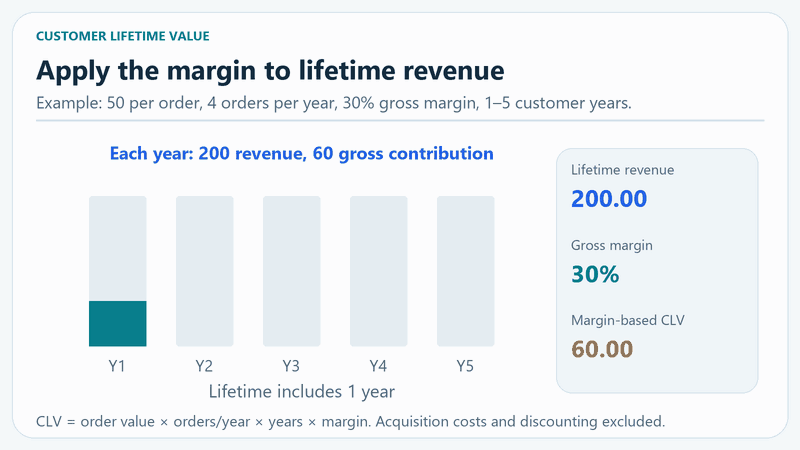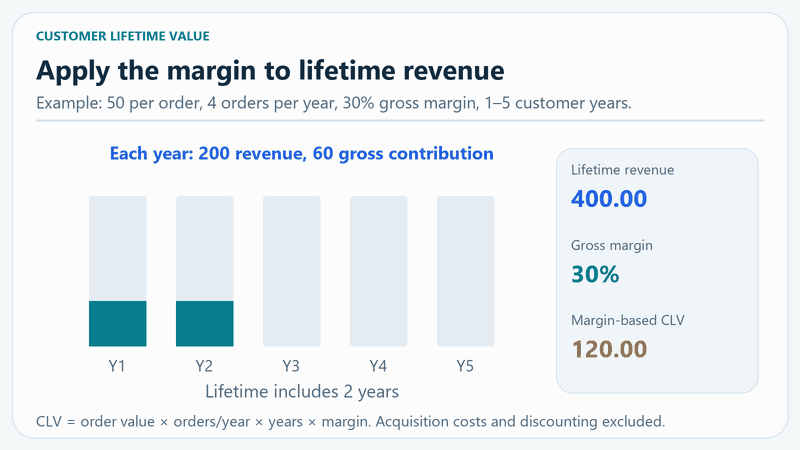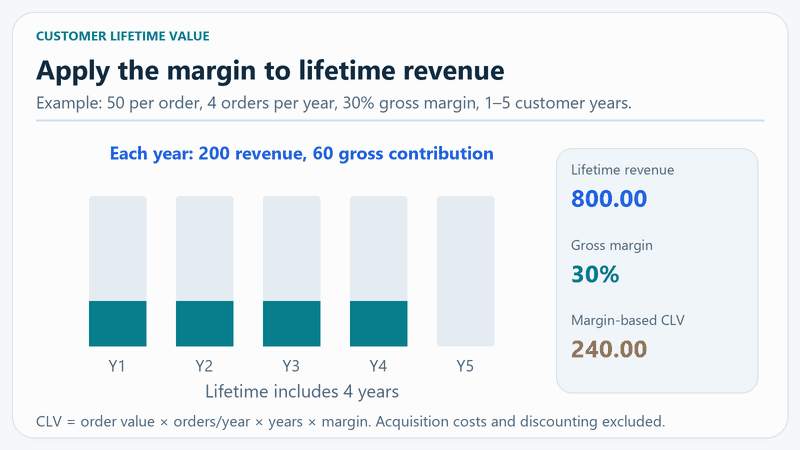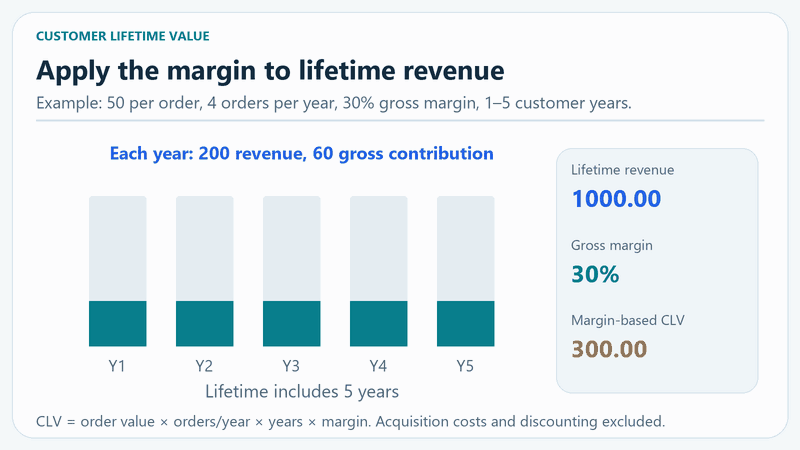
Aplicar el margen bruto al ingreso del cliente
Comprenda el modelo antes de usar el resultado
Los ingresos, el beneficio bruto y la contribución son medidas diferentes. El CLV de contribución resta los costos variables adicionales ingresados, mientras que el valor después del CAC también resta la adquisición una vez. La cancelación de suscripciones se refiere a clientes perdidos, no a ingresos perdidos. Precios constantes, margen y cancelación son suposiciones. Los valores esperados con horizonte fijo no incluyen todos los ingresos futuros, riesgos, impuestos ni gastos generales.
Referencias de cálculo
Preguntas sobre el valor del cliente
¿Es el CLV ingresos o beneficio?
El nombre se utiliza para diferentes definiciones. Esta calculadora etiqueta por separado los ingresos, el CLV de beneficio bruto, la contribución antes del CAC y la contribución después del CAC. Ninguna contabiliza automáticamente el beneficio neto.
¿Por qué la pérdida de clientes es diferente de la pérdida de ingresos?
La pérdida de clientes es la fracción de clientes activos que se van durante un mes. La pérdida de ingresos también depende del tamaño de la cuenta, las mejoras y degradaciones. Este modelo utiliza la pérdida de clientes con ingresos constantes por cliente activo, no la retención neta de ingresos.
¿Qué pasa con una pérdida de clientes cero?
Cada cliente permanece activo durante todo el horizonte ingresado. La calculadora suma solo esos meses y no divide entre cero ni muestra un valor vitalicio ilimitado.
¿Es siempre bueno un determinado ratio CLV/CAC?
No. La utilidad del ratio depende de la definición del valor, del horizonte temporal, del momento del flujo de caja y de los costos del negocio. El objetivo es editable y no es una calificación de riesgo universal ni una recomendación.
¿Cómo se calcula la recuperación del CAC?
El CAC se paga al inicio. La recuperación es el primer periodo modelado al final del cual la contribución acumulada lo cubre. La recuperación descontada utiliza valores presentes. Si el horizonte no contiene un cruce, no se inventa una fecha posterior.
¿Qué debo ingresar como costo adicional?
Solo los costos variables que no se hayan deducido ya en el margen bruto. Contabilizar dos veces los costos subestima el valor del cliente. Ingrese el costo por pedido para una tienda o por cliente activo-mes para una suscripción.
Los cálculos se ejecutan en su navegador. La calculadora no envía estos datos a su servidor ni los guarda.