Calculadora de objetivos de ahorro
Planifica una meta de ahorro, encuentra la contribución mensual que necesitas y observa cuándo tu plan actual podría alcanzarla. Compara saldos, contribuciones, crecimiento y tarifas mientras editas.
Cambiar la moneda solo cambia la visualización. No convierte los montos ni las tasas de cambio. Los montos preestablecidos son ejemplos ilustrativos.
El poder adquisitivo de hoy descuenta los saldos en cada fecha y los flujos de efectivo en sus fechas de pago. La contribución mensual inicial requerida se mantiene en el valor del dinero de hoy.
Cree su plan de ahorro
El acceso directo para meses acepta solo meses completos. Una fecha personalizada puede incluir un mes parcial; no se redondea. Las fechas de pago mensuales siguen el día de inicio, con límite al final del mes.
El APY incluye la capitalización. Una tasa anual nominal se divide entre 12. Las tarifas reducen la cuenta después del crecimiento bruto; los impuestos no están incluidos. Los rendimientos constantes son suposiciones, no garantías.
Los pagos al inicio del mes generan crecimiento durante ese período. Un mes final parcial tiene un pago al inicio pero no un pago al final del mes. Las contribuciones aumentan después de cada 12 meses.
Depósitos únicos programados
No se agregaron depósitos únicos.
Agregue hasta 12 depósitos con fecha. Los depósitos después de la fecha objetivo elegida no afectan su proyección, pero pueden afectar la búsqueda de la fecha meta mensual. Las fechas deben estar dentro de los 100 años posteriores al inicio.
Prueba un objetivo de ahorro
Fondo de emergencia
Ingrese gastos esenciales válidos y un número entero de meses de reserva de 1 a 120.
Este objetivo de ejemplo equivale a los gastos mensuales esenciales multiplicados por el número de meses seleccionado. Elija un margen que se adapte a su situación; no es una recomendación de inversión.
Tu plan de ahorro
1. ¿Qué contribución mensual necesita?
La contribución requerida utiliza el factor de pago lineal exacto para este calendario, incluyendo aumentos anuales y momento de pago. Si ningún pago regular se realiza antes de la fecha límite, un déficit no puede resolverse con una contribución mensual.
2. ¿Cuándo podría su plan actual alcanzar la meta?
La fecha estimada de la meta es el primer punto de control mensual en el que el saldo alcanza la meta. No es una fecha de pago garantizada. La búsqueda cubre hasta 100 años e incluye crecimiento incluso sin contribuciones mensuales.
3. ¿Cuánto podría ahorrar para la fecha objetivo?
El progreso real utiliza solo la cantidad ya ahorrada. El progreso proyectado incluye depósitos futuros planificados, crecimiento y comisiones. El objetivo puede crecer con la inflación.
Tu plan actual vs el plan requerido
El plan requerido utiliza la contribución inicial calculada, con los mismos aumentos anuales, tiempos de pago y depósitos programados. La línea objetivo sigue la base de inflación seleccionada.
De dónde proviene su saldo proyectado
Componentes del saldo
En la vista de poder adquisitivo, cada componente aquí se descuenta a la fecha objetivo para que los componentes sumen el saldo final. Esto es diferente a descontar cada depósito histórico en su fecha de pago.
El efecto total de las comisiones incluye las comisiones descontadas y el rendimiento que esos importes podrían haber generado. No coincide con la suma de las deducciones.
Depósitos, crecimiento y honorarios por año
Los años se cuentan desde la fecha de inicio. Un año final corto incluye solo sus períodos reales. Las pérdidas y deducciones de honorarios aparecen por debajo de cero.
¿Qué pasa si cambias el plan?
Estas comparaciones cambian una suposición a la vez. Todas las demás configuraciones permanecen iguales. Son ilustraciones determinísticas, no probabilidades ni recomendaciones de productos.
Tu calendario de ahorro
| Período | Fecha | Saldo inicial | Depósitos regulares | Depósitos únicos | Ganancia bruta / pérdida | Comisiones deducidas | Saldo | Plan de contribución requerido | Meta en la fecha límite |
|---|
La fila inicial registra los depósitos realizados en la fecha de inicio. Las filas posteriores muestran períodos mensuales o totales anuales. Los saldos y objetivos se miden en la fecha de la fila; los flujos de efectivo reales se descuentan en sus fechas de transacción.
Cómo se calculan los resultados
r = rendimiento bruto anual; f = comisión anual; i = inflación anual; q = factor de crecimiento neto mensual; B = saldo; C = pago regular; E = depósito fechado; t = meses desde el inicio; T = objetivo. El crecimiento de meses parciales utiliza la fracción del período de pago calendario. PV = Ya ahorrado; G = Meta de ahorro; Cᵇ = Al comienzo de cada mes; Cᵉ = Al final de cada mes completo; F₀ = Saldo sin pagos regulares; A = Saldo final generado por un pago mensual inicial de 1; H = Ganancia bruta / pérdida; F = Comisiones deducidas.
Con sus valores · Dinero futuro
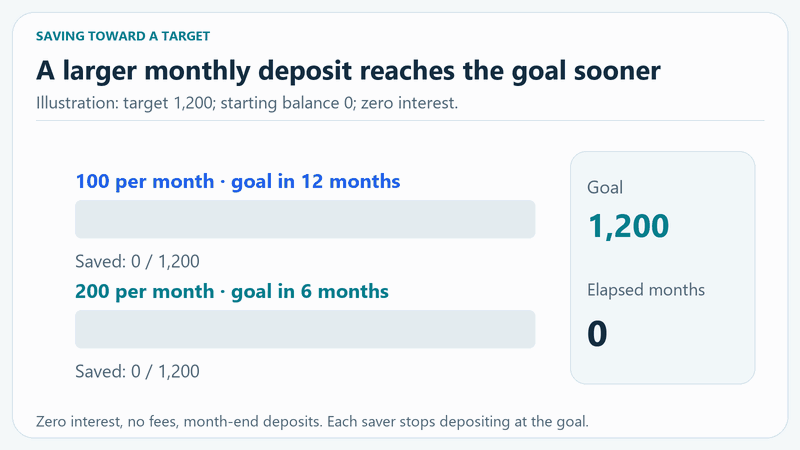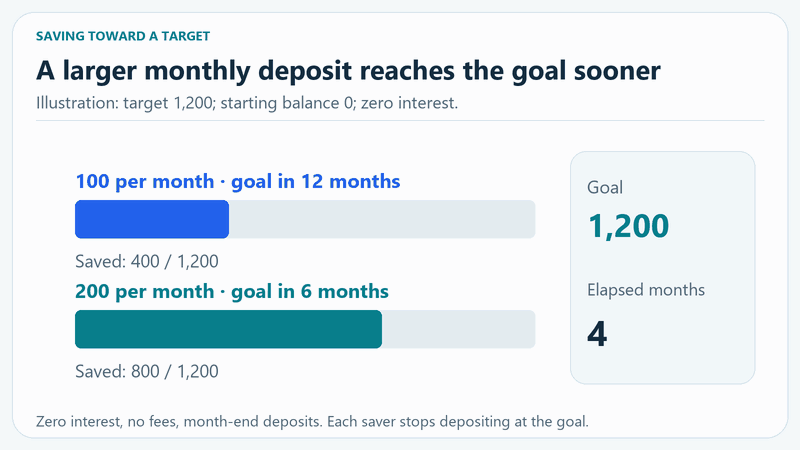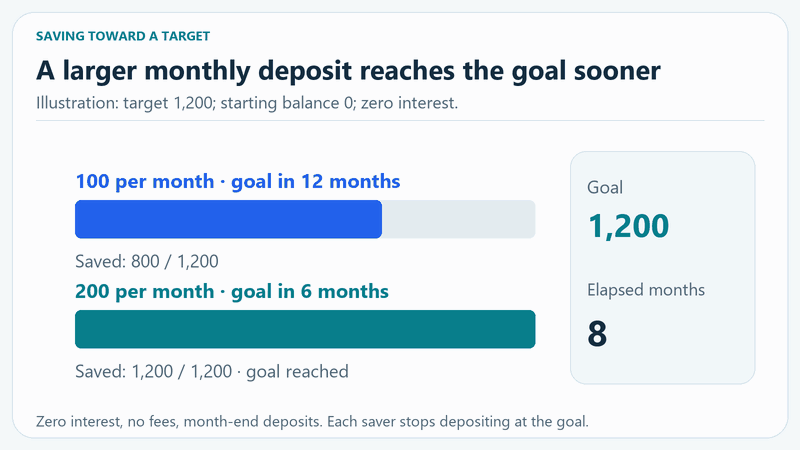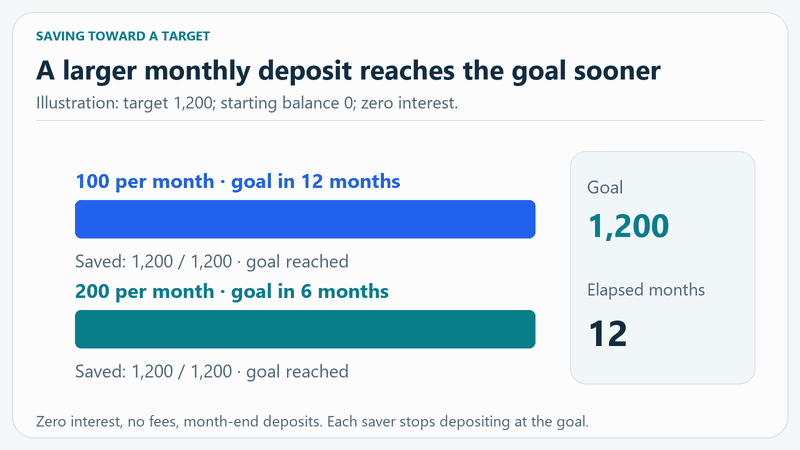
Aportaciones mensuales y plazo de ahorro
Usar este planificador de manera responsable
Este es un modelo de ahorro ilustrativo, no un consejo financiero ni una garantía. Los rendimientos reales, cargos de la cuenta, calendarios de depósito, inflación y tratamiento fiscal pueden diferir. Los cálculos de APY aquí utilizan capitalización mensual estandarizada y períodos fraccionarios de calendario, no el método diario de estado de cuenta de un banco. Revise su plan regularmente y verifique los términos de su cuenta.
Fuentes y metodología
Preguntas frecuentes
¿Cuál es la diferencia entre el APY y una tasa anual nominal?
El APY es un rendimiento anual efectivo que incluye la capitalización. Su factor mensual es la raíz duodécima de 1 más el APY. Una tasa anual nominal capitalizada mensualmente utiliza 1 más la tasa anual dividida entre 12.
¿Puedo alcanzar la meta sin contribuciones mensuales?
Posiblemente. Tus ahorros existentes y los depósitos programados pueden crecer, por lo que la búsqueda de la fecha objetivo todavía se realiza cuando la contribución regular es cero. Los rendimientos negativos, las comisiones y la inflación también pueden retrasar o impedir alcanzar el objetivo dentro del modelo.
¿Cómo se manejan los meses parciales y las fechas de pago?
Las fechas mensuales están ancladas al día de inicio y limitadas al final del mes. Un período final parcial acumula crecimiento compuesto proporcional. Un pago al inicio se realiza al comienzo de ese período; un pago al final se realiza solo después de un período mensual completo.
¿Cómo cambia la meta con la inflación?
Un monto futuro fijo no aumenta. Un objetivo ingresado en el poder adquisitivo actual crece con la suposición de inflación hasta la fecha seleccionada. Mostrar el dinero de hoy descuenta los saldos futuros; no cambia la proyección real de la cuenta.
¿Por qué es mayor el impacto de las comisiones que el total de las comisiones?
Las comisiones reducen el saldo y la cantidad que puede generar crecimiento futuro. La diferencia entre el mismo plan con y sin comisiones, por lo tanto, incluye el crecimiento perdido así como las deducciones reales.
¿Incluye la calculadora los impuestos o garantiza un resultado?
No. El modelo utiliza tus supuestos constantes de rendimiento, comisiones e inflación. No modela impuestos, volatilidad del mercado ni restricciones específicas de la cuenta. Trata sus resultados como ilustraciones de planificación, no como promesas.
Tus cálculos se realizan en tu navegador. Esta calculadora no envía los montos que ingresas a un servidor.
Herramientas financieras y empresariales
¿Buscas otra calculadora financiera?
Explora calculadoras de hipotecas, préstamos, salarios, pago de deudas, ahorro, jubilación, rentabilidad de inversiones, precios e impuestos.