Sparzielrechner
Planen Sie ein Sparziel, finden Sie den benötigten monatlichen Beitrag und sehen Sie, wann Ihr aktueller Plan es erreichen könnte. Vergleichen Sie Kontostände, Beiträge, Wachstum und Gebühren während Sie bearbeiten.
Die Änderung der Währung ändert nur die Anzeige. Es werden keine Beträge oder Wechselkurse umgerechnet. Voreingestellte Beträge sind illustrative Beispiele.
Die Kaufkraft heutiger Tage diskontiert Salden zu jedem Datum und Zahlungsströme zu ihren Zahlungsterminen. Der erforderliche anfängliche monatliche Beitrag bleibt in heutigem Geld.
Erstellen Sie Ihren Sparplan
Die Monatsabkürzung akzeptiert nur ganze Monate. Ein benutzerdefiniertes Datum kann einen Teilmonat enthalten; es wird nicht gerundet. Monatliche Zahlungstermine folgen dem Starttag, maximal bis zum Monatsende.
APY beinhaltet Zinseszinsen. Ein nominaler Jahreszins wird durch 12 geteilt. Gebühren verringern das Konto nach dem Bruttozuwachs; Steuern sind nicht enthalten. Konstante Renditen sind Annahmen, keine Garantien.
Einzahlungen zu Monatsbeginn erzielen bereits im laufenden Zeitraum Erträge. Im letzten Teilmonat wird eine Anfangseinzahlung, aber keine Einzahlung am Monatsende berücksichtigt. Die Monatsrate steigt nach jeweils 12 Monaten.
Geplante einmalige Einzahlungen
Keine einmaligen Einzahlungen hinzugefügt.
Fügen Sie bis zu 12 terminierte Einzahlungen hinzu. Einzahlungen nach dem gewählten Zieltermin beeinflussen dessen Prognose nicht, können jedoch die monatliche Zieltermin-Suche beeinflussen. Die Daten müssen innerhalb von 100 Jahren ab Beginn liegen.
Versuche ein Sparziel
Notfallfonds
Geben Sie gültige notwendige Ausgaben und eine ganze Zahl von Reserve-Monaten von 1 bis 120 ein.
Dieses Beispielziel entspricht den wesentlichen monatlichen Ausgaben multipliziert mit der gewählten Anzahl von Monaten. Wähle einen Puffer, der zu deiner Situation passt; dies ist keine Anlageempfehlung.
Dein Sparplan
1. Welche monatliche Einzahlung benötigen Sie?
Der erforderliche Beitrag verwendet den genauen linearen Zahlungsfaktor für diesen Zeitplan, einschließlich jährlicher Erhöhungen und Zahlungszeitpunkte. Wenn keine reguläre Zahlung vor dem Stichtag erfolgt, kann ein Fehlbetrag nicht durch einen monatlichen Beitrag ausgeglichen werden.
2. Wann könnte Ihr aktueller Plan das Ziel erreichen?
Das geschätzte Zieldatum ist der erste monatliche Prüfpunkt, an dem der Kontostand das Ziel erreicht. Es ist kein garantiertes Zahlungsdatum. Die Suche umfasst bis zu 100 Jahre und berücksichtigt Wachstum auch ohne monatliche Einzahlungen.
3. Wie viel könnten Sie bis zum Zieltermin sparen?
Der tatsächliche Fortschritt berücksichtigt nur den bereits angesparten Betrag. Der prognostizierte Fortschritt enthält geplante zukünftige Einzahlungen, Wachstum und Gebühren. Das Ziel kann mit der Inflation steigen.
Ihr aktueller Plan vs. der erforderliche Plan
Der erforderliche Plan verwendet den berechneten Anfangsbeitrag, mit denselben jährlichen Erhöhungen, Zahlungszeitpunkten und geplanten Einzahlungen. Die Ziellinie folgt der ausgewählten Inflationsbasis.
Woher Ihr projizierter Kontostand stammt
Bestandteile des Kontostands
In der Kaufkraftansicht wird jede Komponente hier auf den Zieltermin abgezinst, sodass die Komponenten den Endbestand ergeben. Dies unterscheidet sich davon, jede historische Einzahlung zum Zeitpunkt der Zahlung abzuzinsen.
Die gesamte Gebührenwirkung umfasst die abgezogenen Gebühren und den entgangenen Ertrag auf diese Beträge. Sie ist daher nicht mit der Summe der Gebührenabzüge identisch.
Einzahlungen, Wachstum und Gebühren nach Jahr
Die Jahre werden ab dem Startdatum gezählt. Ein letztes verkürztes Jahr umfasst nur seine tatsächlichen Perioden. Verluste und Gebührendeductions erscheinen unter Null.
Was passiert, wenn Sie den Plan ändern?
Diese Vergleiche ändern jeweils eine Annahme. Alle anderen Einstellungen bleiben gleich. Es handelt sich um deterministische Darstellungen, nicht um Wahrscheinlichkeiten oder Produktempfehlungen.
Ihr Sparplan
| Zeitraum | Datum | Anfangssaldo | Regelmäßige Einzahlungen | Einmalige Einzahlungen | Bruttoertrag / Verlust | Abgezogene Gebühren | Kontostand | Erforderlicher Beitragsplan | Ziel zum Ablaufdatum |
|---|
Die erste Zeile erfasst Einzahlungen, die am Startdatum vorgenommen wurden. Spätere Zeilen zeigen monatliche Perioden oder jährliche Gesamtsummen. Salden und Ziele werden zum Datum der Zeile gemessen; tatsächliche Geldflüsse werden zu ihren Transaktionsdaten diskontiert.
Wie die Ergebnisse berechnet werden
r = jährliche Bruttorendite; f = jährliche Gebühr; i = jährliche Inflation; q = monatlicher Nettowachstumsfaktor; B = Kontostand; C = regelmäßige Zahlung; E = datierte Einzahlung; t = Monate seit Beginn; T = Ziel. Das Wachstum für Teilmonate verwendet den Bruchteil des Kalendermonats. PV = Bereits gespart; G = Sparziel; Cᵇ = Anfang jedes Monats; Cᵉ = Ende jedes vollen Monats; F₀ = Kontostand ohne regelmäßige Zahlungen; A = Endkontostand, der durch eine anfängliche monatliche Zahlung von 1 erzeugt wird; H = Bruttoertrag / Verlust; F = Abgezogene Gebühren.
Mit Ihren Werten · Zukünftiges Geld
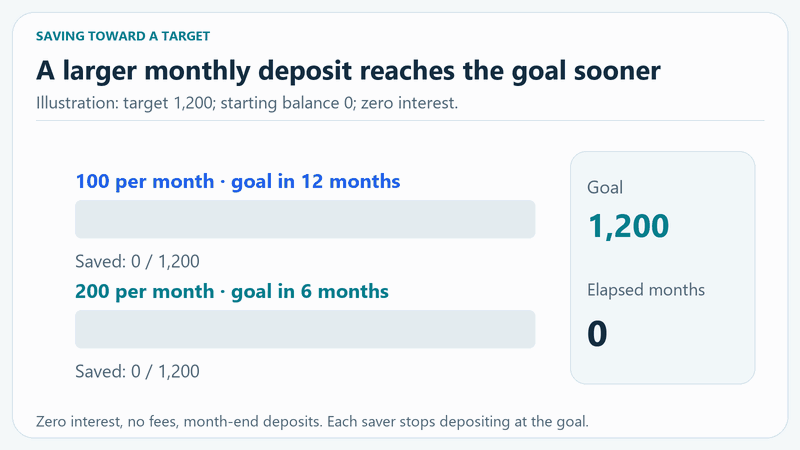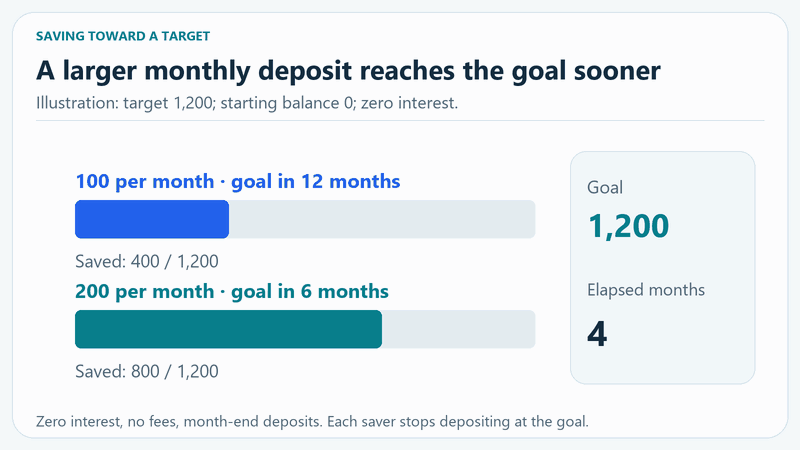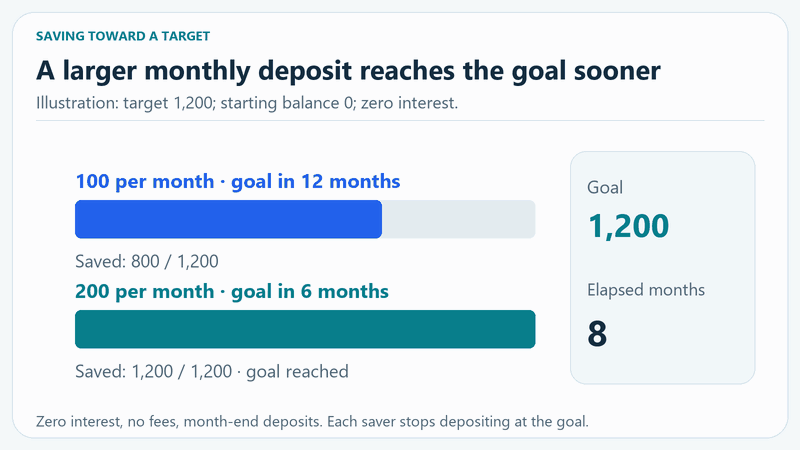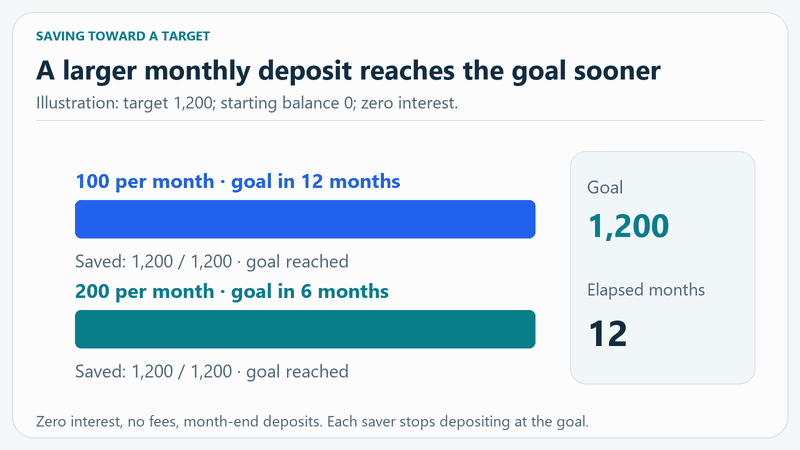
Monatliche Einzahlungen und Sparziel
Diesen Planer verantwortungsbewusst verwenden
Dies ist ein illustratives Sparmodell, keine Finanzberatung oder Garantie. Tatsächliche Renditen, Kontogebühren, Einzahlungspläne, Inflation und steuerliche Behandlung können abweichen. Die APY-Berechnungen hier verwenden standardisierte monatliche Zinseszinsen und Bruchteile von Kalenderperioden, nicht die tägliche Abrechnungsmethode einer Bank. Überprüfen Sie Ihren Plan regelmäßig und prüfen Sie die Bedingungen Ihres Kontos.
Quellen und Methodik
Häufig gestellte Fragen
Was ist der Unterschied zwischen APY und einem nominalen Jahreszins?
APY ist eine effektive Jahresrendite, die den Zinseszinseffekt einschließt. Ihr monatlicher Faktor ist die zwölfte Wurzel von 1 plus APY. Ein nominaler Jahreszins, der monatlich verzinst wird, verwendet 1 plus den Jahreszins geteilt durch 12.
Kann ich das Ziel ohne monatliche Beiträge erreichen?
Möglicherweise. Ihre bestehenden Ersparnisse und geplanten Einzahlungen können wachsen, sodass die Zielterminsuche weiterhin durchgeführt wird, auch wenn der reguläre Beitrag null beträgt. Negative Renditen, Gebühren und Inflation können ebenfalls verzögern oder verhindern, dass das Ziel innerhalb des Modells erreicht wird.
Wie werden Teilmonate und Zahlungstermine behandelt?
Monatliche Termine richten sich nach dem Starttag und sind auf das Monatsende begrenzt. Ein teilweiser Endzeitraum erwirtschaftet anteilige Zinseszinsen. Eine Zahlung zu Beginn erfolgt zu Beginn dieses Zeitraums; eine Zahlung am Ende erfolgt nur nach einem vollen Monatszeitraum.
Wie verändert die Inflation das Ziel?
Ein fester zukünftiger Betrag steigt nicht. Ein in der heutigen Kaufkraft eingegebenes Ziel wächst mit der angenommenen Inflation bis zum ausgewählten Datum. Die Anzeige des heutigen Geldes diskontiert die zukünftigen Salden; sie ändert jedoch nicht die tatsächliche Kontoprojektion.
Warum ist die Auswirkung von Gebühren größer als die Gesamtgebühr?
Gebühren verringern den Saldo und den Betrag, der zukünftiges Wachstum erwirtschaften kann. Der Unterschied zwischen demselben Plan mit und ohne Gebühren umfasst daher sowohl entgangenes Wachstum als auch die tatsächlichen Abzüge.
Beinhaltet der Rechner Steuern oder garantiert er ein Ergebnis?
Nein. Das Modell verwendet Ihre konstanten Annahmen zu Rendite, Gebühren und Inflation. Es berücksichtigt keine Steuern, Marktschwankungen oder spezifische Kontobeschränkungen. Behandeln Sie die Ergebnisse als Planungsillustrationen, nicht als Zusagen.
Ihre Berechnungen werden in Ihrem Browser durchgeführt. Dieser Rechner sendet die eingegebenen Beträge nicht an einen Server.
Finanz- und Wirtschaftsrechner
Suchen Sie einen weiteren Finanzrechner?
Entdecken Sie Rechner für Immobilienkredite, Darlehen, Löhne, Schuldentilgung, Sparen, Altersvorsorge, Anlagerenditen, Preise und Steuern.