Altersvorsorge-Rechner und Ruhestandsplaner
Verfolgen Sie Ihre Ersparnisse von heute bis zur Rente. Vergleichen Sie Beiträge, Kapitalwachstum, Inflation, Einkommen und Entnahmen mit einem klaren monatlichen Modell. Dies sind Schätzungen basierend auf Ihren Annahmen, keine garantierten Renditen, kein sicheres Entnahmeversprechen oder Finanzberatung.
Die Währung ändert nur das Format, nicht die Wechselkurse oder Landesregeln. Geben Sie alle Beträge in derselben Währung ein. Es werden keine automatische Rentenberechtigung, Beitragsgrenzen, Steuern oder Steuervorteile angewendet.
Der Anzeigeschalter passt Karten, Diagramme und Tabellen an. Eingabebeträge bleiben unverändert. Aktuelle Ersparnisse und anfängliche Beiträge sind aktuelle Beträge; zukünftige Guthaben werden um die vergangenen Monate der Inflation abgezinst.
Ihr Rentenzeitplan
Verwenden Sie volle Jahre und 0–11 zusätzliche Monate. Die Rente kann jetzt beginnen; das Planungsende muss später liegen. Die Gesamtprognose ist auf 100 Jahre begrenzt. Das Endalter ist Ihre Planungsannahme, keine Prognose der Lebenserwartung.
Die Daten markieren Monatsperiodenenden, nicht den tatsächlichen Zahlungsplan eines Rentenanbieters.
Bauen Sie Ihre Altersvorsorge auf
Persönliche Beiträge erhöhen sich einmal alle 12 Monate. Arbeitgeberzahlungen folgen dem eingegebenen Prozentsatz, begrenzt auf den monatlichen Betrag, sofern dieser über null liegt. Ein Null-Limit bedeutet kein modelliertes Limit; es ist keine Berechtigungsregel. Beiträge werden zum Monatsende eingezahlt.
Renditen sind effektive Jahreszinsen, umgerechnet in monatliche Faktoren. Die Gebühr ist ein jährlicher Anlagenprozentsatz, monatlich umgerechnet und nach dem Wachstum, aber vor Einzahlungen oder Abhebungen, berechnet. Sie wird nicht einfach von der angegebenen Jahresrendite abgezogen. Transaktionsgebühren und Steuern sind nicht enthalten.
Planen Sie Ihr Renteneinkommen und Ihre Ausgaben
Ausgaben, Rente und andere Einnahmen werden in der heutigen Kaufkraft eingegeben und bis zur Rente inflationsbereinigt. Danach folgen die Ausgaben der Inflation und beide Einkommensquellen folgen der eingegebenen Einkommenswachstumsrate. Einkommen, das die Ausgaben übersteigt, wird nicht dem Anlagekonto hinzugefügt.
Das Ziel für den gesamten Ruhestand diskontiert jeden monatlichen Fehlbetrag mit der modellierten Nettorendite, ohne erforderliches Endguthaben. Der Vergleichswert teilt den Fehlbetrag des ersten Ruhestandsmonats, multipliziert mit 12, durch den angenommenen Entnahmesatz. Keines der Ziele garantiert einen sicheren Ruhestand.
Ihr geschätzter Rentenplan
Ruhestand beginnt jetzt; es gibt keine Vorruhestands-Sparperiode.
Der erforderliche Beitrag ist ein anfänglicher persönlicher Betrag, mit denselben jährlichen Erhöhungen und dem Arbeitgeberlimit wie in Ihrem Plan. Die Suche wird bei Bedarf ausgeweitet, anstatt bei 100.000 zu stoppen. Es handelt sich nicht um eine Einschätzung der Bezahlbarkeit. Wenn der Ruhestand jetzt beginnt und das Ziel nicht erreicht wird, kann keine zukünftige Vorruhestandszahlung diese Lücke schließen.
Ersparnisse und Abhebungen über Ihren Zeitplan
Die vertikale Linie markiert den Ruhestand. Die Kurve zeigt den deterministischen Kontostand basierend auf Ihren Eingaben, nicht die Erfolgswahrscheinlichkeit. Spätere Renditen und frühe Marktverluste können die tatsächlichen Ergebnisse verändern.
Woher Ihr Rentenkonto stammt
Ruhestandssaldo: Beiträge, Wachstum und Gebühren
Positive und negative Bestandteile werden getrennt dargestellt; ihre algebraische Summe ergibt das Ruhestandsguthaben. Gebühren bleiben vom Bruttoanlageergebnis getrennt. In der Kaufkraftansicht werden alle Bestandteile zum Ruhestandsbeginn umgerechnet, damit diese Summe erhalten bleibt; sie zeigen nicht die damalige Kaufkraft jeder einzelnen Zahlung.
Der Vergleich der Gebühreneinbußen ändert nur die Verwaltungsgebühr. Er beinhaltet Gebühren und das Wachstum, das auf diese Gebühren nicht mehr erzielt wurde. Er unterscheidet sich von der Summe der gezahlten Gebühren und ist kein zugesagtes Anlageergebnis.
Ihr Budget für den ersten Rentenmonat
Jeden Monat wird zuerst das Einkommen verwendet. Investitionen decken nur die positive Differenz, soweit verfügbare Mittel dies zulassen. Das Konto wird niemals zu einem fiktiven negativen Darlehen. Unfinanzierte Ausgaben werden separat erfasst; nicht verwendetes Einkommen wird nicht reinvestiert.
Renteinkommen, Ausgaben und Anlageentnahmen
Jährliche Balken unterscheiden Renteinkommen, geplante Ausgaben und tatsächliche Portfolioberziehungen. Nicht gedeckte Ausgaben bleiben in der Tabelle sichtbar.
Was ändert Ihren Plan?
Jeder Vergleich ändert nur die genannte Annahme; der Fall mit niedrigerer Rendite ändert sowohl Spar- als auch Rentenrenditen. Dies sind Sensitivitätstests, keine Wahrscheinlichkeiten oder Marktprognosen. Ein Szenario außerhalb der Alters- oder Zinssatzgrenzen ist nicht verfügbar.
Monats- und Jahresplan
| Zeitraum | Alter | Periodenende | Phase | Persönliche Beiträge | Arbeitgeberbeiträge | Bruttoanlagegewinn oder -verlust | Gezahlte Vermögensverwaltungsgebühren | Rente und andere Einkünfte | Geplante Ausgaben | Portfoliobezogene Auszahlungen | Nicht finanzierte geplante Ausgaben | Anlageguthaben |
|---|
Jahreszeiträume werden ab dem Startdatum gezählt und bei Bedarf beim Ruhestand aufgeteilt, sodass Teiljahre erhalten bleiben. Vor dem Ruhestand sind die Spalten für Ruhestandseinkommen und -ausgaben null. Alle Werte folgen dem Anzeigemodus. Nicht gedeckte Ausgaben sind kein negatives Kontoguthaben.
Immer sichtbare Berechnungsschritte
B = Anlageguthaben; q = monatlicher Wachstumsfaktor nach Gebühren; C = Eigenbeitrag; E = Arbeitgeberbeitrag; N = Monate im Ruhestand; D = Ausgaben minus Einkommen, mindestens null; W = tatsächlich finanzierte Entnahme; T = Zielbetrag; w = angenommener Entnahmesatz; F(C) = Ruhestandsguthaben bei anfänglichem Monatsbeitrag C. R = Jährliche Bruttorendite vor der Pensionierung (%) / Jährliche Bruttorendite während des Ruhestands (%); f = Jährliche Vermögensverwaltungsgebühr (%); π = Jährliche Inflation (%); q_B = Netto monatlicher Sparphasenfaktor; q_R = Netto monatlicher Rentenphasenfaktor.
Mit Ihren Werten · Zukünftige nominale Beträge
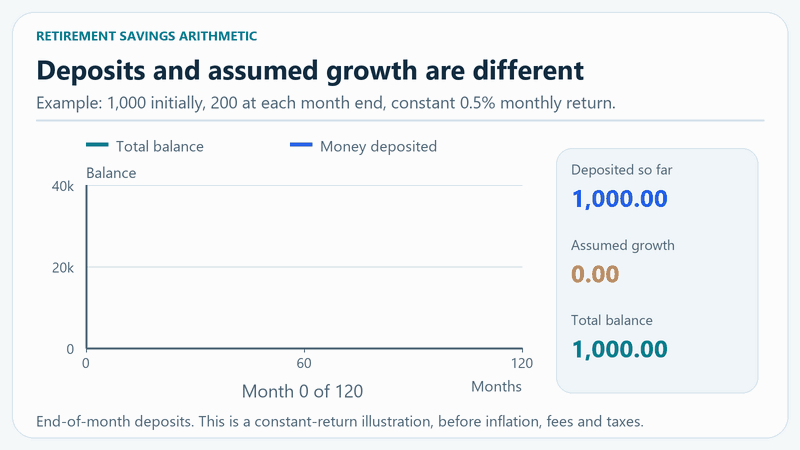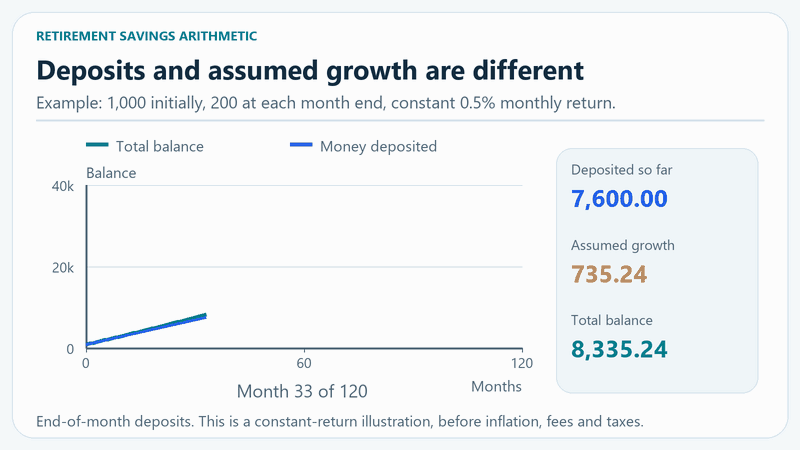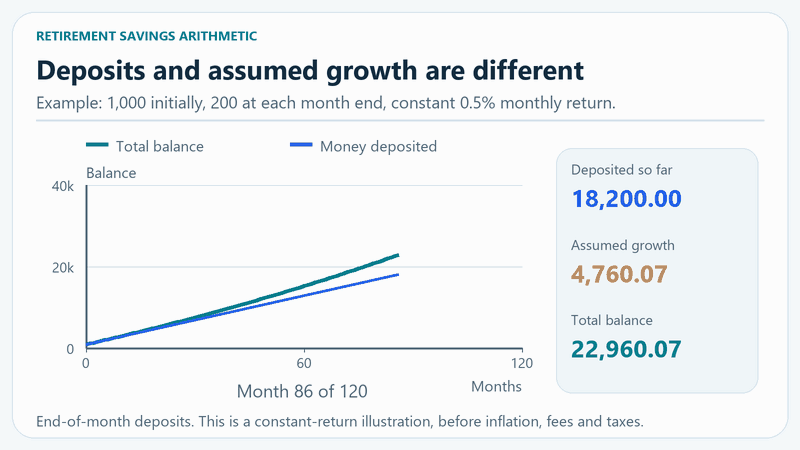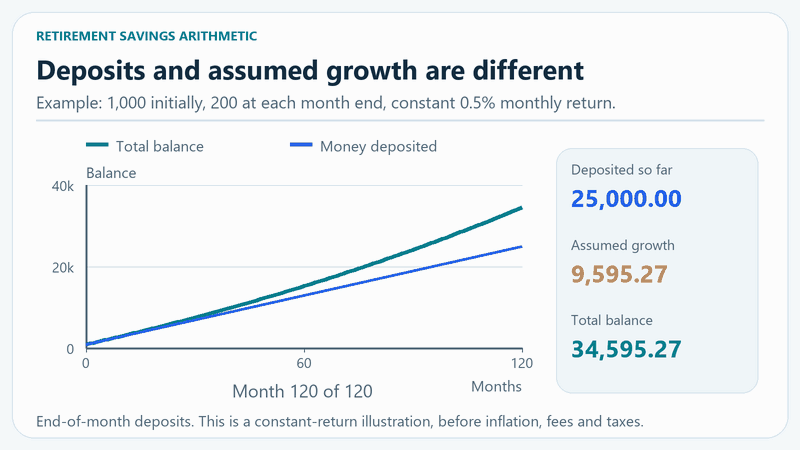
Einzahlungen und angenommene Erträge trennen
Ein Planungsmodell, keine Rentengarantie
Das Modell verwendet konstante angenommene Renditen, nicht Marktvolatilität oder Renditefolgesimulation. Inflation, Gebühren, Lebensdauer, Einkommen, Steuern und Ausgaben können das Ergebnis verändern. Kein Pensionsanspruch, Steuervergünstigung oder länderspezifisches Kontoreglement wird aus der gewählten Sprache oder Währung abgeleitet. Überprüfen Sie wichtige Entscheidungen mit einem qualifizierten Fachmann.
Quellen und Planungsgrundlagen
Fragen zur Altersvorsorgeplanung
Ist die 4%-Entnahmeannahme garantiert?
Nein. Es handelt sich um eine Vergleichsannahme, nicht um eine Garantie für sichere Entnahmen. Ein Modell mit konstantem Ertrag kann die Marktvolatilität oder die Reihenfolge von Verlusten nicht abbilden. Die Zielvorgabe für den gesamten Zeitraum und die Cashflow-Projektion bieten separate Ansichten basierend auf Ihren eingegebenen Annahmen.
Warum zukünftige Beträge und die Kaufkraft von heute anzeigen?
Die Inflation ändert, was Geld kaufen kann. Zukünftige Beträge sind nominale Werte zu jedem Datum. Die heutigen Werte diskontieren diese Beträge anhand der modellierten Inflation ab dem Startdatum. Der Anzeigeschalter führt niemals einen Währungsumtausch durch.
Folgt der Arbeitgeberbeitrag den Regeln meines Landes?
Nein. Sie geben den Prozentsatz und optional die monatliche Obergrenze ein. Die tatsächliche Berechtigung, Vesting, gesetzlichen Beitragsgrenzen und Steuern müssen separat geprüft werden. Eine Null-Obergrenze bedeutet im Modell unbegrenzte Übereinstimmung, nicht ein Versprechen des Arbeitgebers.
Wie wird das Finanzierungsziel für den vollen Zeitraum berechnet?
Für jeden Monat im Ruhestand berechnen wir Ausgaben minus Einkommen; nur negative Ergebnisse werden auf null gesetzt. Die Fehlbeträge werden mit dem monatlichen Faktor nach Gebühren zum Ruhestandsbeginn abgezinst und bis zum Endalter addiert. Erbe oder Notfallreserve werden nicht zusätzlich eingeplant.
Was passiert, wenn die Investitionen aufgebraucht sind?
Entnahmen sind auf das verfügbare Vermögen begrenzt. Das Guthaben kann nicht negativ werden; ungedeckte Ausgaben werden getrennt erfasst. Der erste Fehlbetrag ist ein Modelldatum, keine Vorhersage der Lebensdauer oder tatsächlichen finanziellen Zukunft.
Kann ich den Planer verwenden, wenn ich bereits in Rente gehe?
Ja. Legen Sie das Rentenalter auf Ihr aktuelles Alter fest, einschließlich der gleichen zusätzlichen Monate. Die aktuellen Ersparnisse werden zum Startguthaben für die Rente. Wenn dieses Guthaben unter dem gewählten Ziel liegt, gibt es keinen verbleibenden Sparzeitraum, in dem die monatlichen Beiträge die Lücke schließen könnten.
Berechnungen werden in Ihrem Browser durchgeführt. Dieses Tool sendet Ihre eingegebenen Spar- oder Einkommensbeträge nicht an unseren Server.
Finanz- und Wirtschaftsrechner
Suchen Sie einen weiteren Finanzrechner?
Entdecken Sie Rechner für Immobilienkredite, Darlehen, Löhne, Schuldentilgung, Sparen, Altersvorsorge, Anlagerenditen, Preise und Steuern.