Zinseszinsrechner und Sparplanung
Erkunden Sie, wie Startkapital, regelmäßige Einzahlungen und Zinseszinsen zusammenwirken. Vergleichen Sie Pläne, sehen Sie vollständige Berechnungen und schätzen Sie die Auswirkungen von Inflation und einer optionalen jährlichen Gebühr.
Erstellen Sie Ihre Sparpläne
Währungsänderungen nur zur Anzeige; es erfolgt keine Wechselkursumrechnung.
Inflation ist optional. Leer lassen, um Ergebnisse zur Kaufkraft auszuschließen. Beispiele sind Annahmen, nicht aktuelle Inflations- oder angebotene Zinssätze.
Versuchen Sie ein anschauliches Beispiel
Plan A
Plan B
Zinskapitalisierung und Einzahlungen haben getrennte Rhythmen. Zwischen den Einzahlungen wird der entsprechende exponentielle Wachstumsfaktor verwendet, auch für angefangene Zinsperioden. Die Gebühr vermindert das Guthaben anteilig über die Zeit: Nach einem vollen Jahr beträgt der reine Gebührenfaktor eins minus Gebührensatz. Dies ist eine Planungsmethode und kein tatsächlicher Buchungsplan einer Bank.
Nur volle Einzahlungen nach dem gewählten Rhythmus werden berücksichtigt. Eine Einzahlung zu Periodenbeginn erfolgt, wenn die Periode vor dem Planende beginnt; eine Einzahlung am Periodenende nur, wenn die Periode bis zum Planende abgeschlossen ist. Es gibt keine anteilige Teileinzahlung. Bei einer Dauer von null gibt es keine Einzahlungen.
Ihre Ergebnisse des Zinseszuwachses · Plan A
Siehe Ersparnisse und Zinseszinswachstum im Zeitverlauf
Horizontale Achse: vergangene Jahre. Vertikale Achse: Wert in der gewählten Währung. Kurven verwenden konstante Annahmen und die angegebene Einzahlungszeit; sie sind keine aufgezeichneten Marktpreise oder garantierten Prognosen.
Woraus setzt sich das Ergebnis zusammen?
Einfache Zinsen versus Zinseszinsen
Beide Abbildungen verwenden denselben Anfangskapitalbetrag, nominalen Jahreszins und Einzahlungstermine, vor Gebühren. Der einfache Zinssatz gilt nur für das eingezahlte Kapital. Wenn das lineare Modell einen negativen Saldo ergibt, wird dieser als nicht verfügbar markiert, anstatt als gültiges Sparkonto dargestellt zu werden.
Detaillierter Wachstumsplan
Der Zeitplan stimmt Anfangsbestand, Einzahlungen, Zinsen und Gebühren mit dem Endbestand ab. Ein teilweises letztes Intervall ist enthalten. Die Tabelle zeigt höchstens 120 Zeilen; eine abschließende Zusammenfassungszeile deckt jedes verbleibende Intervall ab.
Beide Sparpläne vergleichen
Die Pläne teilen die gewählte Währung, Inflations- und Gebührenannahme, können jedoch unterschiedliche Zinssätze, Einzahlungspläne und Laufzeiten haben. Vergleich gleichwertiger Situationen; ein höherer Endbestand kann einfach größere Einzahlungen widerspiegeln.
Einen Sparziel planen
Es gelten Zinssatz, Einzahlungsrhythmus, Einzahlungstermin und Gebührenannahme von Plan A. Für die erforderliche regelmäßige Einzahlung wird dessen Anfangskapital beibehalten; für das erforderliche Anfangskapital dessen regelmäßiger Einzahlungsbetrag. Das Ziel ist ein nominales Guthaben, nicht inflationsbereinigt.
Mindestbeträge werden auf zwei Dezimalstellen aufgerundet; die Formeln verwenden ungerundete Werte.
Mit Anfangskapital und Einzahlungen aus Plan A wird bis zu 100 Jahre nach dem ersten Erreichen des Ziels gesucht. Das bedeutet nicht, dass das Guthaben anschließend über dem Ziel bleibt. Ein bereits erreichtes Ziel benötigt keine zusätzliche Zeit.
Siehe die vollständige Berechnung · Plan A
P = Startkapital; C = Einzahlung pro Zahlung; r = nominaler Jahreszinssatz als Dezimalzahl; m = Zinsperioden pro Jahr; d = Einzahlungen pro Jahr; f = Jahresgebührenanteil; T = Jahre; k = stetige Nettowachstumsrate; S = Summe der Wachstumsfaktoren der Einzahlungen.
H = Zielbestand; T_g = Geplante Ziel-Dauer (Jahre); D = Gesamte zusätzliche Einzahlungen; I = Zinsen vor Gebühren; E = Geschätzte abgezogene Gebühren; i = Angenommene jährliche Inflation (%); N = Anzahl der Einzahlungen; t_j = Zeitpunkt der Einzahlung; t_0 = Verstrichene Zeit; B_0 = Anfangssaldo; S_g = S(T_g).
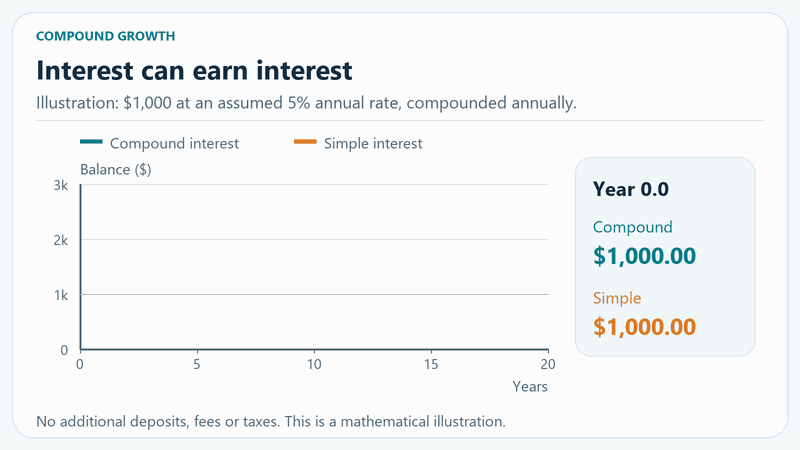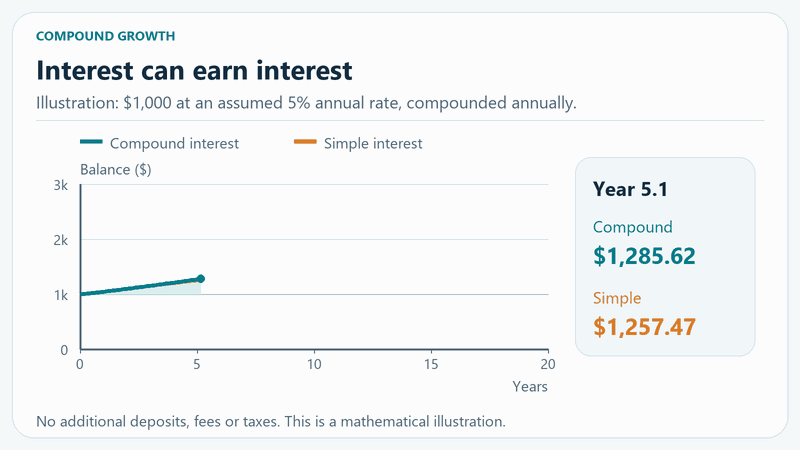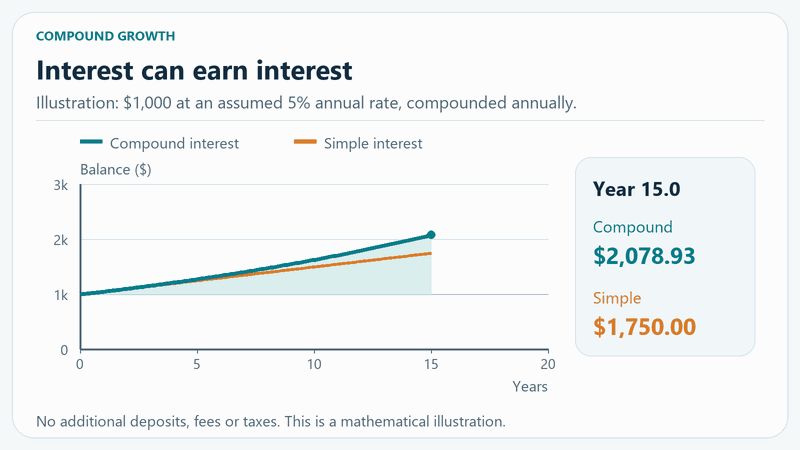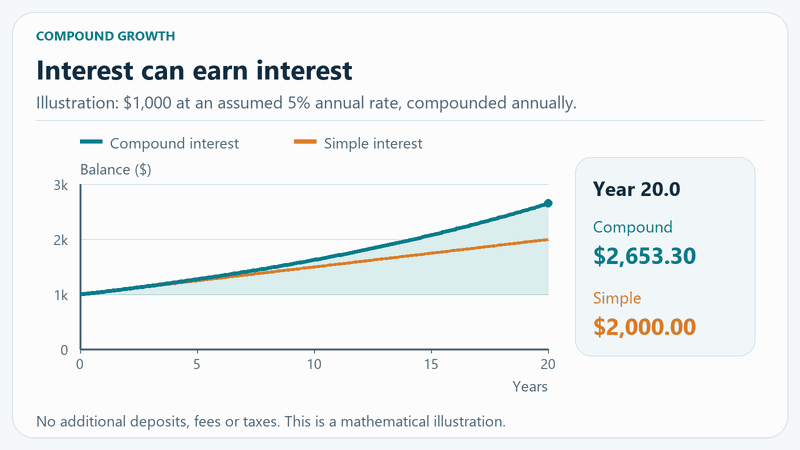
Einfacher Zins und Zinseszins im Vergleich
Verstehen Sie Zinseszins und die Annahmen
Beim Zinseszins werden nicht nur das eingezahlte Kapital, sondern auch bereits gutgeschriebene Zinsen verzinst. Bei mehr als einer Kapitalisierung pro Jahr unterscheiden sich nominaler und effektiver Jahreszins. Auch der Einzahlungstermin beeinflusst das Ergebnis. Das Modell setzt einen konstanten Zinssatz, wiederangelegte Zinsen und die beschriebene Gebührenmethode voraus. Steuern, vertragsspezifische Gebühren, Zinstage-Konventionen und variable Marktrenditen werden nicht berechnet.
Berechnungsreferenzen
Fragen zum Zinseszins
Kann ich monatliche oder wöchentliche Einzahlungen einschließen?
Ja. Geben Sie einen Betrag pro Zahlung ein und wählen Sie die Frequenz separat von der Zinseszinsfrequenz. Beginn- und Endzeitpunkte können unterschiedliche Ergebnisse erzeugen.
Bedeutet eine höhere Zinseszinsfrequenz immer ein besseres Angebot?
Vergleichen Sie effektive Jahreszinsen und Gebühren, nicht nur nominale Zinssätze. Wenn Angebote bereits einen effektiven Jahreszins angeben, darf dieser nicht erneut so behandelt werden, als wäre er ein Nominalzinssatz.
Kann ich anderthalb Jahre eingeben?
Ja. Bruchteile von Jahren werden beibehalten, und Monate werden in Jahre umgerechnet, ohne abzuschneiden. Es werden nur Einlagen berücksichtigt, die tatsächlich vor oder zum ausgewählten Horizont geplant sind.
Wie werden Jahresgebühren gehandhabt?
Die optionale Gebühr reduziert das Guthaben durch einen zeitanteiligen exponentiellen Faktor. Zinsen und Gebührenbeträge werden konsistent zugeordnet, sodass das Guthaben stimmt. Tatsächliche Anbieter können unterschiedlich berechnen; dies ist eine Schätzung, keine vertragsspezifische Gebührenberechnung.
Warum ist das Ergebnis der einfachen Zinsen anders?
Einfachzinsen verdienen keine Zinsen auf vorherige Zinsen. Zusammengesetztes Wachstum tut es. Beide Vergleiche verwenden denselben Nominalzinssatz, das Kapital und die Einzahlungsdaten, vor Gebühren.
Sind die prognostizierten Guthaben garantiert?
Nein. Zinssätze, Inflation und Gebühren sind Annahmen. Tatsächliche Renditen können variieren, und Steuern oder Gebühren, die hier nicht eingegeben wurden, können das Ergebnis mindern.
Die Berechnungen werden in Ihrem Browser durchgeführt. Der Rechner sendet diese Eingaben nicht an seinen Server und speichert sie nicht.